سود اسمی چیست و چرا گمراهکننده است؟
سود اسمی یا سود ریالی، همان افزایش عددی سرمایه است که در حساب بانکی یا صورتحساب سرمایهگذاری خود میبینید. اگر ۱۰۰ میلیون تومان سرمایهگذاری کنید و پس از یک سال ۱۳۰ میلیون تومان دریافت کنید، سود اسمی شما ۳۰ درصد است.
اما مشکل اینجاست که سود اسمی، اثر تورم را در نظر نمیگیرد. اگر در همان سال، قیمت کالاها و خدمات ۴۰ درصد افزایش یافته باشد، شما با ۱۳۰ میلیون تومان، کالای کمتری نسبت به ۱۰۰ میلیون تومان سال قبل میتوانید بخرید. به عبارت دیگر، عدد پول شما بیشتر شده، اما قدرت خریدتان کاهش یافته است.
یک مثال ساده: فرض کنید سال گذشته با ۱۰۰ میلیون تومان میتوانستید یک خودروی صفر خریداری کنید. امسال همان خودرو ۱۴۰ میلیون تومان شده است. حالا شما ۱۳۰ میلیون تومان پول دارید، اما هنوز نمیتوانید آن خودرو را بخرید! این یعنی سود اسمی شما (۳۰ درصد) از تورم (۴۰ درصد) عقب مانده و شما در عمل ضرر کردهاید.
سود واقعی چیست؟
سود واقعی به بازدهی گفته میشود که اثر تورم از آن حذف شده باشد. این شاخص نشان میدهد سرمایهگذاری شما واقعاً ارزش مالی ایجاد کرده یا فقط عدد پول را افزایش داده است.
برای محاسبه دقیق سود واقعی، نمیتوانیم فقط تورم را از سود اسمی کم کنیم (اگرچه در برخی مقالات این کار بهصورت سادهسازی شده انجام میشود). فرمول دقیقتر به این شکل است:
سود واقعی = ((۱ + سود اسمی) ÷ (۱ + تورم)) − ۱
مثال عددی: اگر سود اسمی شما ۳۰ درصد و تورم ۴۰ درصد باشد:
سود واقعی = (۱.۳۰ ÷ ۱.۴۰) − ۱ ≈ −۷.۱٪
یعنی شما در واقع ۷.۱ درصد ضرر واقعی کردهاید، حتی اگر در حساب بانکیتان عدد بیشتری دیده باشید. این همان چیزی است که در اقتصاد رفتاری به آن «توهم پول» میگویند.
برای آشنایی بیشتر با مفهوم تورم و نحوهی محاسبهی آن، مقالهی «تورم چیست؟» را مطالعه کنید.
سود ملکی چیست؟
سود ملکی به بازدهی حاصل از سرمایهگذاری در املاک گفته میشود که معمولاً از دو بخش تشکیل میشود:
🔹 افزایش قیمت ملک: رشد ارزش ملک در طول زمان که معمولاً همگام با تورم یا حتی جلوتر از آن حرکت میکند.
🔹 درآمد اجاره: جریان نقدی ماهانه یا سالانهای که از اجارهدادن ملک به دست میآید.
ویژگی مهم سود ملکی این است که ارزش ملک در بلندمدت معمولاً با تورم حرکت میکند و حتی در بسیاری از دورهها از آن پیشی میگیرد. به همین دلیل، مسکن یکی از مهمترین ابزارهای حفظ ارزش سرمایه در اقتصادهای تورمی محسوب میشود.
اما یک نکتهی مهم وجود دارد: سود ملکی فقط به معنای افزایش قیمت ملک نیست. در مدلهای نوین سرمایهگذاری مانند صابملک، شما علاوه بر تورم ملکی، از سود ساخت (ارزش افزوده) نیز بهرهمند میشوید. این ترکیب، سود ملکی را به سطح بالاتری میرساند.
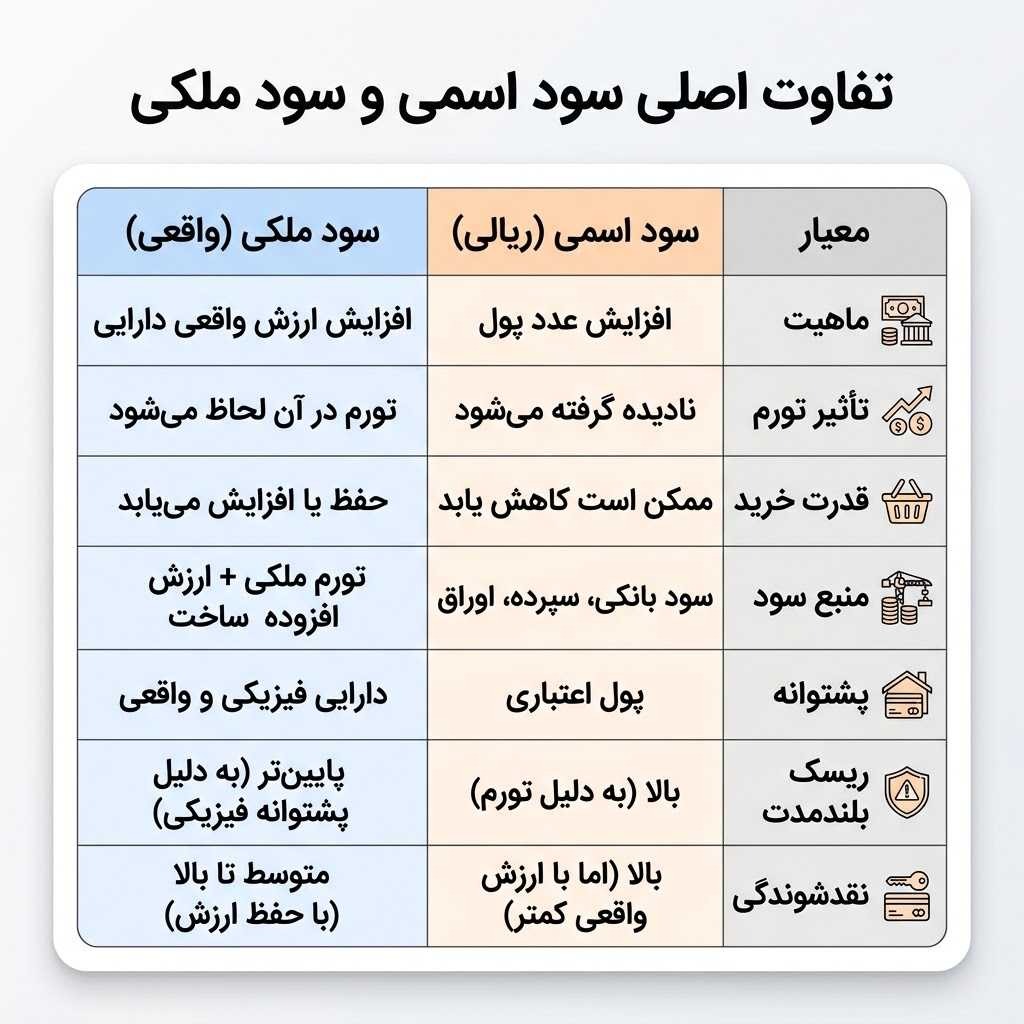
یک مثال واقعی از تفاوت این دو سود
فرض کنید نرخ تورم سالانه ۴۰ درصد است و شما دو گزینه برای سرمایهگذاری ۱ میلیارد تومانی دارید:
گزینه اول: سرمایهگذاری مالی با سود اسمی ۳۰ درصد
🔹 سرمایه اولیه: ۱ میلیارد تومان
🔹 ارزش نهایی پس از یک سال: ۱.۳ میلیارد تومان
🔹 سود واقعی با احتساب تورم ۴۰ درصد: −۷.۱٪
🔹 نتیجه: شما در ظاهر سود کردهاید، اما قدرت خریدتان کاهش یافته است.
گزینه دوم: سرمایهگذاری ملکی (مثلاً مشارکت در ساخت)
🔹 سرمایه اولیه: ۱ میلیارد تومان
🔹 ارزش پس از یک سال: ۱.۶ میلیارد تومان (با احتساب تورم ملکی + سود ساخت)
🔹 سود واقعی با احتساب تورم ۴۰ درصد: +۱۴.۳٪
🔹 نتیجه: سرمایهی شما نهتنها ارزش خود را حفظ کرده، بلکه جلوتر از تورم حرکت کرده است.
تفاوت: در گزینه اول، شما فقط عدد پولتان بزرگتر شده، اما در گزینه دوم، ثروت واقعی شما افزایش یافته است. برای آشنایی با مفهوم سود فراتر از تورم، مقالهی «سود فراتر از تورم چیست؟» را مطالعه کنید.
چرا در اقتصادهای تورمی، سود ملکی اهمیت بیشتری دارد؟
در شرایط تورمی، پول نقد بهتنهایی نمیتواند ارزش خود را حفظ کند. به همین دلیل، سرمایهها به سمت داراییهای واقعی حرکت میکنند:
🔹 مسکن: یکی از مهمترین پناهگاههای سرمایه در برابر تورم.
🔹 زمین: به دلیل محدودیت عرضه، معمولاً ارزش خود را حفظ میکند.
🔹 زیرساختها و پروژههای عمرانی: داراییهایی که ارزش واقعی خلق میکنند.
🔹 داراییهای فیزیکی: مانند طلا و فلزات گرانبها (البته با هزینههای نگهداری و نوسان).
این داراییها معمولاً با تورم همگام میشوند و به همین دلیل بهعنوان «پناهگاه سرمایه» شناخته میشوند. در میان این گزینهها، مسکن به دلیل ترکیب منحصربهفرد خود (هم حفظ ارزش، هم درآمد اجاره، هم امکان خلق ارزش افزوده از طریق ساخت) جایگاه ویژهای دارد.
چالش سنتی سرمایهگذاری در ملک
با وجود مزایای بالا، بازار مسکن یک مانع بزرگ دارد: نیاز به سرمایه اولیهی زیاد. برای خرید یک واحد مسکونی در تهران، به میلیاردها تومان سرمایه نیاز است. همین موضوع باعث شده بسیاری از افراد از سود داراییهای ملکی محروم بمانند و سرمایهشان صرفاً در قالب سود اسمی (که از تورم عقب میماند) باقی بماند.
به عبارت دیگر، بسیاری از مردم میدانند که مسکن بهترین گزینه برای حفظ ارزش پول است، اما توان ورود به این بازار را ندارند. اینجاست که مدلهای نوین سرمایهگذاری وارد میشوند.
نقش صابملک در توسعه سرمایهگذاری داراییمحور
در ایران، صابملک به عنوان اولین پلتفرم توکنایز و سرمایهگذاری در ساختوساز، تلاش کرده است مسیر سرمایهگذاری در داراییهای واقعی را برای عموم مردم سادهتر کند.
در این مدل:
🔹 پروژههای ساختمانی به واحدهای سرمایهگذاری کوچک (صاب توکن) تقسیم میشوند.
🔹 افراد میتوانند با سرمایهی کم (از ۵ میلیون تومان) وارد بازار شوند.
🔹 سرمایهگذاران در سود نهایی پروژه (تورم ملکی + ارزش افزوده ساخت) شریک میشوند.
🔹 امکان نقدشوندگی از طریق بازار ثانویه فراهم است.
🔹 شفافیت کامل از طریق قراردادهای حقوقی و گزارشهای ماهانه تضمین میشود.
این رویکرد، فاصله میان «سود اسمی» و «سود داراییمحور» را کاهش میدهد و مسیر جدیدی برای سرمایهگذاری در بازار مسکن ایجاد میکند. برای آشنایی با نحوهی کار این پلتفرم، مقالهی «صابملک چیست و چگونه کار میکند؟» را مطالعه کنید.
آینده سرمایهگذاری: از سود ریالی به سود دارایی
روندهای اقتصادی نشان میدهد سرمایهگذاری در حال حرکت از پولمحوری به داراییمحوری است. یعنی تمرکز از نگهداری پول، به سمت مالکیت داراییهایی میرود که ارزش واقعی ایجاد میکنند.
در این میان، بازار مسکن یکی از مهمترین حوزههایی است که:
🔹 توانایی حفظ ارزش سرمایه را در برابر تورم دارد.
🔹 امکان ایجاد درآمد مستمر (از طریق اجاره یا سود پروژه) را فراهم میکند.
🔹 در بلندمدت با تورم همگام میشود یا از آن پیشی میگیرد.
جمعبندی
سود اسمی فقط افزایش عدد پول را نشان میدهد، اما سود ملکی بیانگر رشد ارزش واقعی سرمایه است. در اقتصادهای تورمی، تکیه بر سود ریالی میتواند باعث کاهش قدرت خرید شود، در حالی که سرمایهگذاری در داراییهای واقعی مانند مسکن، معمولاً ارزش سرمایه را حفظ میکند و حتی آن را افزایش میدهد.
به همین دلیل، شناخت تفاوت میان سود اسمی و سود داراییمحور، یکی از مهمترین گامها برای تصمیمگیری مالی هوشمندانه است؛ تصمیمی که تعیین میکند سرمایهی شما فقط عدد حساب را بزرگ میکند یا واقعاً ثروت ایجاد میکند.
اگر میخواهید سرمایهی شما بهجای رشد اسمی، ارزش واقعی ایجاد کند، همین حالا با صابملک آشنا شوید و از مزایای سرمایهگذاری در پروژههای توکنایز شده بهرهمند گردید.
همین حالا با صابملک آشنا شوید.