فینتک چیست و چگونه سازوکار بانکهای سنتی را دگرگون کرد؟
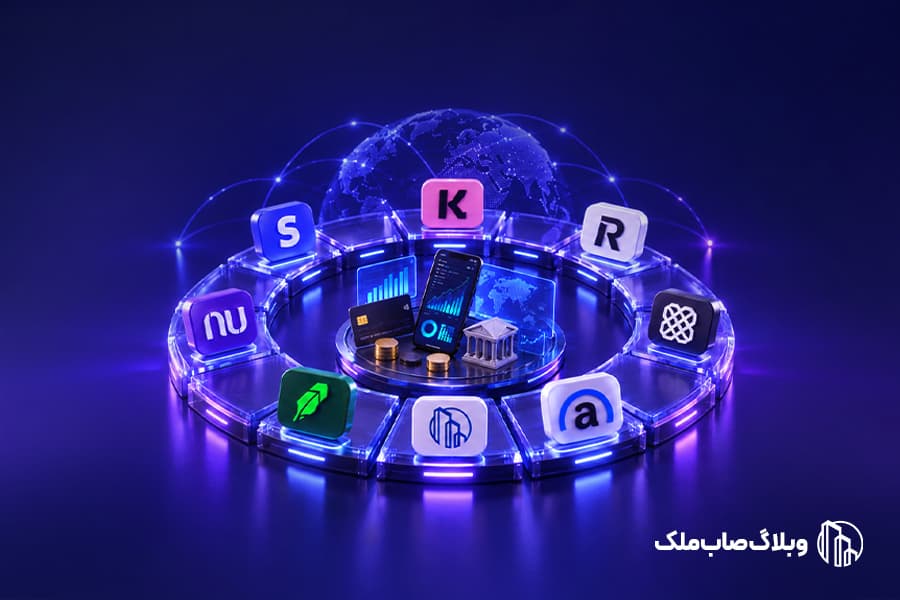
فینتک ترکیبی از دو واژه Financial Technology است و به معنای استفاده از فناوری، نرمافزار و الگوریتمهای دادهمحور برای ارائه، بهبود و خودکارسازی خدمات مالی است. برخلاف بانکداری سنتی که به شبکههای فیزیکی شعب، فرآیندهای کاغذی و ارزیابیهای سخت و غیر منعطف متکی است، فینتک خدمات مالی را در قالب رابطهای برنامهنویسی (API)، خدمات مالی تعبیهشده (Embedded Finance) و بدون محدودیت زمانی و مکانی در اختیار کاربران قرار میدهد. برای آشنایی بیشتر با این حوزه، مقالهی «فینتک چیست؟» را مطالعه کنید.
۱. Stripe؛ پرداخت به عنوان زیرساخت نرمافزاری
قبل از استرایپ (Stripe)، پذیرش پرداخت آنلاین برای یک کسبوکار اینترنتی نیازمند هفتهها مکاتبه با بانکها، ثبت حسابهای پذیرندگی (Merchant Accounts) و درگیری با درگاههای فنی ناهماهنگ بود. استرایپ این پیچیدگی را به چند خط کد و راهاندازی سریع در محیط وب کاهش داد.
🔹 مشکل ساختار سنتی: فرآیند طولانی، اداری و ناهماهنگ سیستمهای بانکی با نیاز توسعهدهندگان وب و استارتاپها.
🔹 مدل کسبوکار: استرایپ مستقیماً کاربر نهایی را هدف قرار نداد؛ بلکه تمرکز خود را بر توسعهدهندگان نرمافزار معطوف کرد. این شرکت زیرساخت پرداخت خود را در قالب یک API انعطافپذیر ارائه داد و با کسر کارمزد مشخص از تراکنشهای موفق درآمدزایی میکند. در سال ۲۰۲۵، کسبوکارهای فعال روی این پلتفرم در مجموع به حجم پرداختی حدود ۱.۹ تریلیون دلار رسیدند و دامنهی خدمات آن به بیش از ۵ میلیون کسبوکار در سراسر جهان گسترش یافت.
🔹 درس کسبوکاری: ارزش اصلی استرایپ تنها در فروش «درگاه پرداخت» نبود؛ بلکه در ارائهی «زیرساخت مالی قابل برنامهنویسی» بود که بازارهای آنلاین و پلتفرمهای بینالمللی میتوانند مدلهای تسویه چندطرفه و جهانی خود را بر بستر آن پیادهسازی کنند.
۲. Klarna؛ ورود اعتبار به نقطه خرید با مدل BNPL
خرید قسطی سنتی همواره با فرایندهای اعتبارسنجی کند، الزام به ارائه وثیقه (تضمین) و پرداخت بهرههای سنگین کارتهای اعتباری همراه بود. کلارنا (Klarna) در سوئد راهکار «اکنون بخر، بعداً پرداخت کن» (Buy Now, Pay Later - BNPL) را درست در نقطهی نهایی خرید اینترنتی پیادهسازی کرد.
🔹 مشکل ساختار سنتی: انصراف کاربران در مرحله تسویه حساب به دلیل کمبود نقدینگی مقطعی، و دوری نسل جدید خریداران از کارتهای اعتباری با بهرههای ترکیبی.
🔹 مدل کسبوکار: در الگوی محبوب «پرداخت در ۴ قسط»، خریدار کالا را در ۴ قسط مساوی و بدون بهره دریافت میکند. هزینهی اصلی این سرویس بر عهدهی فروشگاه است؛ زیرا فروشگاهها به دلیل افزایش محسوس نرخ تبدیل سبد خرید و رشد میانگین ارزش سفارشها، حاضرند کارمزد مشخصی را به کلارنا بپردازند. عملکرد کلارنا در سال ۲۰۲۵ با ثبت بیش از ۱۱۸ میلیون کاربر فعال، حدود ۹۶۶ هزار فروشگاه همکار و دستیابی به درآمد سالانه ۳.۵ میلیارد دلار، نشاندهندهی نفوذ عمیق این مدل در خردهفروشی جهانی است.
🔹 درس کسبوکاری: انتقال بار مالی کارمزد به فروشندهای که از فروش بیشتر سود میبرد، جریان نقدینگی خرد را فعال کرد و نشان داد اعتبارسنجی خرد میتواند در کسری از دقیقه انجام شود.
۳. Revolut؛ تجمیع خدمات مالی در قالب سوپراپ (Super App)
بانکهای سنتی برای ارائهی خدمات فرامرزی — نظیر تبدیل ارز، حوالههای بینالمللی و استفاده از کارت در خارج از کشور — کارمزدهای پنهان و سود بالایی دریافت میکردند. روولوت (Revolut) کار خود را با ارائهی کارتهای پرداخت چندارزی با نرخ تسویه بینبانکی آغاز کرد و به یکی از کاملترین پلتفرمهای بانکی دیجیتال (سوپراپ مالی) در اروپا تبدیل شد.
🔹 مشکل ساختار سنتی: تسویههای ارزی زمانبر، هزینههای تبدیل بالا و نیاز به افتتاح حسابهای جداگانه در بانکهای مختلف.
🔹 مدل کسبوکار: پیادهسازی مدل رایگانمحور (Freemium). خدمات پایه و تبدیل ارز تا سقفی مشخص رایگان است، اما کاربران برای دسترسی به خدمات سرمایهگذاری، بیمه، افزایش سقف تراکنشها و دریافت کارتهای فیزیکی اختصاصی، اشتراک ماهانه خریداری میکنند. بخش دیگری از درآمد شرکت نیز از کارمزد تبادل شبکه کارت تأمین میشود.
🔹 درس کسبوکاری: ارزش پیشنهادی روولوت در حذف مرزهای چندگانه بود؛ تجمیع خدمات پرداخت، ارزی، پسانداز و سرمایهگذاری در یک اپلیکیشن واحد، نیاز به نهادهای مالی سنتی متعدد را از میان برداشت.
۴. Plaid؛ پیوند دادههای جزیرهای (جدا از هم) شبکه بانکی
اتصال حسابهای بانکی به اپلیکیشنهای جدید مدیریت مالی یا سامانههای معاملاتی، در گذشته با مانع بزرگ دیوارهای نفوذناپذیر سیستمهای بانکی مواجه بود. پلید (Plaid) بهجای ساخت یک بانک یا اپلیکیشن برای عموم، زیرساخت ارتباطی و جمعآوری داده میان بانکها و پلتفرمهای مالی را بنا نهاد.
🔹 مشکل ساختار سنتی: پایگاههای داده جزیرهای و نبود استانداردهای مشترک امنیتی برای ارسال خودکار دادههای مالی به ارائهدهندگان خدمات شخص ثالث.
🔹 مدل کسبوکار: پلید دادههای مالی را با لایههای رمزنگاریشده (کدگذاریشده برای حفظ امنیت) از سامانههای بانکی دریافت کرده و در قالب API استاندارد به برنامههای کاربردی متصل میکند. درآمد این شرکت بر پایهی اشتراک سازمانی و دریافت کارمزد به ازای هر بار استعلام موفق ماندهحساب، احراز هویت یا اعتبارسنجی پرداخت تأمین میشود.
🔹 درس کسبوکاری: ساخت لایههای میانی زیرساختی میتواند ارزشی فراتر از توسعهی محصولات کاربر نهایی ایجاد کند؛ گاهی کلیدیترین بازیگر بازار، همان عاملی است که اتصالات پنهان را ممکن میسازد.
۵. Affirm؛ اعتبار خرید شفاف بدون جریمههای تصاعدی
افیرم (Affirm) در بازار ایالات متحده بر مبنای شفافیت کامل هزینهی خرید اقساطی متولد شد. این شرکت فرآیند اعتبارسنجی را از الگوی سخت و غیرمنعطف نمرهدهی سنتی خارج ساخت و با ارائهی تسهیلات شفاف برای مبالغ مشخص خرید، رویکردی نوین را پایهگذاری کرد.
🔹 مشکل ساختار سنتی: جریمههای پنهان دیرکرد در کارتهای اعتباری و نامشخص بودن مبلغ نهایی بازپرداخت به دلیل نرخهای سود شناور (متغیر).
🔹 مدل کسبوکار: کاربر پیش از تأیید خرید، رقم دقیق و نهایی بازپرداخت را مشاهده میکند؛ افیرم مدل خود را بر شفافیت کامل دورهی اقساط استوار ساخته و هیچگونه جریمهی دیرکرد مرکبی از کاربر دریافت نمیکند. درآمد شرکت از ترکیب کارمزدهای پرداختی از سوی فروشندگان و بهرههای ثابت توافقشده در کالاهای با مبالغ بالاتر حاصل میشود.
🔹 درس کسبوکاری: حذف ابهامهای قراردادی و اعلام شفاف هزینهی خدمات، اعتماد مصرفکننده را نسبت به اعتبارات دیجیتال افزایش میدهد.
۶. Robinhood؛ کاهش آستانهی ورود به بازارهای مالی
پیش از ظهور رابینهود (Robinhood)، معامله در بازارهای مالی برای سرمایهگذاران خرد به دلیل کارمزدهای ثابت خریدوفروش و الزام به خرید واحدهای کامل سهام، فاقد توجیه اقتصادی بود. رابینهود با حذف کارمزد معاملاتی و معرفی معاملات کسری، این معادله را دگرگون کرد.
🔹 مشکل ساختار سنتی: حداقل سرمایهی بالا برای ورود به بازار و هزینههای معاملاتی ثابت که سرمایههای کوچک را از مشارکت در بازار محروم میکرد.
🔹 مدل کسبوکار: رابینهود با ارائهی معاملات بدون کارمزد (Zero-Commission) و امکان معاملهی کسری از سهام (Fractional Shares)، مدل درآمدی خود را بر دریافت سود از ماندههای نقدی، هدایت جریان سفارشها (Payment for Order Flow) و ارائهی خدمات اشتراکی پیشرفته متمرکز ساخته است.
🔹 درس کسبوکاری: کاهش حداقل مبلغ سرمایهگذاری و تسهیل فرآیند ثبت معامله، پایگاه کاربری وسیعی از سرمایهگذاران خرد ایجاد کرد و نشان داد تقسیمپذیری داراییها، مشارکت سرمایهگذاران جدید را افزایش میدهد.
۷. Nubank؛ مقیاسپذیری بانکداری دیجیتال بدون اتکا به شعب
در بازارهای نوظهور نظیر آمریکای لاتین، بانکهای متمرکز سنتی خدمات خود را با کارمزدهای بالا و فرآیندهای اداری پیچیده در شعب حضوری ارائه میکردند. نوبانک (Nubank) در برزیل اثبات کرد که میتوان بدون داشتن شعب فیزیکی، خدمات بانکی را در مقیاسی گسترده به دهها میلیون کاربر ارائه داد.
🔹 مشکل ساختار سنتی: هزینههای عملیاتی بالای شبکهی شعب و کارمزدهای اداری که بخشهای بزرگی از جامعه را از خدمات کارآمد بانکی دور نگه میداشت.
🔹 مدل کسبوکار: ارائهی حسابهای جاری کاملاً دیجیتال و کارتهای بانکی بدون کارمزد ماهانه. نوبانک به دلیل اتکا به زیرساخت نرمافزاری و حذف هزینههای سربار، هزینهی جذب مشتری (CAC) بسیار پایینی دارد و با تحلیل رفتاری ریسک، خدمات اعتباری ارائه میکند.
🔹 درس کسبوکاری: ناکارآمدی و فرآیندهای کند خدمات بانکی حضوری، بزرگترین فرصت برای توسعهی راهکارهای دیجیتال با تکیه بر مدلهای کمهزینهی ابری است.
وجه مشترک موفقیت فینتکها: تحول در پایههای خدمات مالی
مرور الگوهای عملکردی این شرکتها نشان میدهد که برتری فینتک در برابر ساختار سنتی مالی، حاصل تمرکز بر اصول زیر است:
🔹 کاهش پیچیدگی و زمان: فرآیندهای مالی که پیشتر نیازمند مراجعه، امضا و انتظار بودند، به چند لمس دیجیتال و پاسخهای لحظهای تبدیل شدند.
🔹 کاهش هزینههای ساختاری: جایگزینی ساختارهای سنگین اداری با زیرساختهای نرمافزاری، به فینتکها اجازه داد خدمات را با حاشیهی سود کمتر و هزینهی پایینتر به کاربران ارائه دهند.
🔹 تصمیمگیری مبتنی بر داده و هوش مصنوعی: جایگزینی اعتبارسنجیهای سنتی با الگوریتمهای ارزیابی رفتار کاربر، فرآیند سنجش ریسک را پویا و سریعتر کرد.
🔹 ساختار باز و اتصال بر بستر API: توسعهی سیستمها بهگونهای که هر نهادی بتواند قابلیتهای پرداخت و خدمات اعتباری را بدون نیاز به ساخت مجدد، در بستر محصول خود پیادهسازی کند.
🔹 خدمات مالی جاسازیشده (Embedded Finance): خدمات مالی دیگر یک مقصد مجزا نیستند؛ بلکه مستقیماً درون بسترهای دیگر (مانند فروشگاههای اینترنتی، نرمافزارهای حسابداری یا پلتفرمهای رزرو) ادغام شدهاند.
🔹 خرد کردن محصولات مالی: تقسیم یک بستهی یکپارچه خدمات به محصولات مجزا و خرد کردن داراییها و تعهدات به مبالغ کوچکتر تا برای گسترهی وسیعتری از مخاطبان قابل استفاده باشند.
🔹 اولویت تجربه کاربری: طراحی رابطهای شفاف و ساده که پیچیدگیهای پولی را پشت ظاهر نرمافزاری پنهان میکنند.
آینده فینتک: سه موج پیشرو
تحولات فناوری مالی پیوسته در حال شکلدهی به حوزههای نوین است. سه جهتگیری اصلی در سالهای آینده، مسیر خدمات مالی را هدایت میکنند.
۱. خدمات مالی تعبیهشده (Embedded Finance): در این ساختار، سرویسهای اعتباری، پرداخت و سرمایهگذاری بهطور مستقیم درون محصولاتی قرار میگیرند که خودشان ماهیت مالی ندارند. بهجای آنکه کاربر برای دریافت خدمات به نهادهای پولی مراجعه کند، پلتفرمهای مصرفی و صنعتی، خدمات مالی مورد نیاز را در همان بستر ارائه میدهند.
۲. هوش مصنوعی و تجارت خودکار (AI & Agentic Commerce): فراتر از چتباتهای پاسخگو، هوش مصنوعی فرآیندهای ارزیابی ریسک را بهتر کرده، پیدا کردن تراکنشهای مشکوک را خودکار ساخته و امکان مدیریت هوشمند نقدینگی و خریدهای برنامهریزیشده بر اساس رفتار مصرف کاربر را فراهم میآورد.
۳. توکنسازی داراییهای واقعی (RWA - Real World Assets): یکی از شاخههای در حال گسترش، دیجیتالی کردن حقوق اقتصادی متصل به داراییهای واقعی — نظیر بدهیها، اوراق مالی و پروژههای واقعی اقتصادی — است. توکنسازی تلاش میکند شفافیت قراردادی را بالا ببرد و امکان مدیریت پویاتر حقوق مالی را در بستر دیجیتال به وجود آورد. هرچند این حوزه برای رسیدن به بلوغ کامل هنوز با چالشهای قانونگذاری و استانداردهای حقوقی متعددی در سطح جهان مواجه است، اما بستری نو برای خرد کردن هزینهها و مشارکت سرمایهگذاران خرد در داراییهای واقعی پدید آورده است.
فینتک املاک (PropTech)؛ نسل بعدی سرمایهگذاری در مسکن
تحول فینتک اگرچه با پرداخت و بانکداری آنلاین آغاز شد، اما در این مرزها متوقف نماند. یکی از حیاتیترین و در عین حال سنتیترین بخشهای اقتصاد جهان یعنی صنعت مسکن و ساختوساز، مقصد بعدی فناوریهای مالی است. در حوزه املاک، فناوری مالی تحت عنوان «پراپتک» (PropTech) شناخته میشود؛ حوزهای که هدف آن حذف موانع تاریخی ورود به بازار مسکن با استفاده از ابزارهای نوین فینتک است. برای آشنایی بیشتر با این حوزه، مقالهی «پراپتک (PropTech) چیست؟» را مطالعه کنید.
در ایران، صابملک به عنوان اولین پلتفرم توکنایز و سرمایهگذاری در ساختوساز، دقیقاً همین مسیر را باز کرده است. اگر به الگوی موفقیت ۷ شرکت بزرگ فینتک دنیا نگاه کنیم، میبینیم که صابملک همان اصول بنیادی را برای اولین بار در بازار ساختوساز پیاده کرده است؛ از خرد کردن دارایی و کاهش آستانهی ورود گرفته تا کاهش پیچیدگی، شفافیت کامل و افزایش نقدشوندگی. برای آشنایی با این مدل، مقالهی «صابملک چیست و چگونه کار میکند؟» و «توکنایز مسکن یعنی چه؟» را مطالعه کنید.
تجربه غولهای فناوری مالی اثبات کرده است که پیروز میدان، پلتفرمهایی هستند که سرمایهگذاری و مدیریت مالی را برای عامهی مردم ساده و آسان میسازند. همانطور که این ۷ شرکت شیوهی تعامل روزمره با پول را تغییر دادند، در بازار املاک نیز توکنسازی داراییهای واقعی (RWA) و مدلهای مشارکتی مسیر جدیدی ایجاد کردهاند تا رشد سرمایه از حبابهای قیمتی فاصله گرفته و مستقیماً به بخش مولد اقتصاد متصل شود.
جدول مقایسهای: این شرکتها چه مشکلی را حل کردند؟
|
شرکت |
چیزی که تغییر داد |
مشکل ساختار سنتی |
حوزه تمرکز و راهحل |
|
Stripe |
پرداخت را به زیرساخت نرمافزاری تبدیل کرد |
فرآیند طولانی و پیچیده دریافت درگاه |
زیرساخت پردازش پرداخت با API |
|
Klarna |
اعتبار را وارد نقطه خرید کرد |
انصراف از خرید و ترس از سود بانکی |
اعتبار خرد اقساطی (BNPL) |
|
Revolut |
خدمات مالی را در یک اپلیکیشن جمع کرد |
هزینههای بالای صرافی و حوالههای کند |
سوپراپ بانکی چندارزی و خدمات جامع |
|
Plaid |
دادههای بانکی را قابل اتصال کرد |
نبود ارتباط امن میان بانک و اپلیکیشنها |
لایه واسط نرمافزاری انتقال داده مالی |
|
Affirm |
اعتبار خرید را شفافتر کرد |
جریمههای پنهان دیرکرد در کارتهای اعتباری |
اقساط معین با هزینه شفاف بدون جریمه |
|
Robinhood |
آستانه ورود به سرمایهگذاری را پایین آورد |
کارمزدهای ثابت بالا و مبالغ ورود سنگین |
معامله بدون کارمزد و خرید کسری دارایی |
|
Nubank |
بانکداری را بدون شبکه شعب مقیاس داد |
هزینههای گزاف شعب و فرآیندهای زمانبر |
بانک دیجیتال تمامموبایلی |
|
صابملک |
سرمایهگذاری در ساختوساز را به واحدهای خرد و قابلمعامله (توکنسازی) تبدیل کرد |
نیاز به سرمایه میلیاردی و نقدشوندگی بسیار پایین ملک |
فینتک املاک (پراپتک)، توکنسازی هزینههای ساخت و بازار ثانویه |